Nota fiscal em 2027: CBS e IBS por fora no orçamento
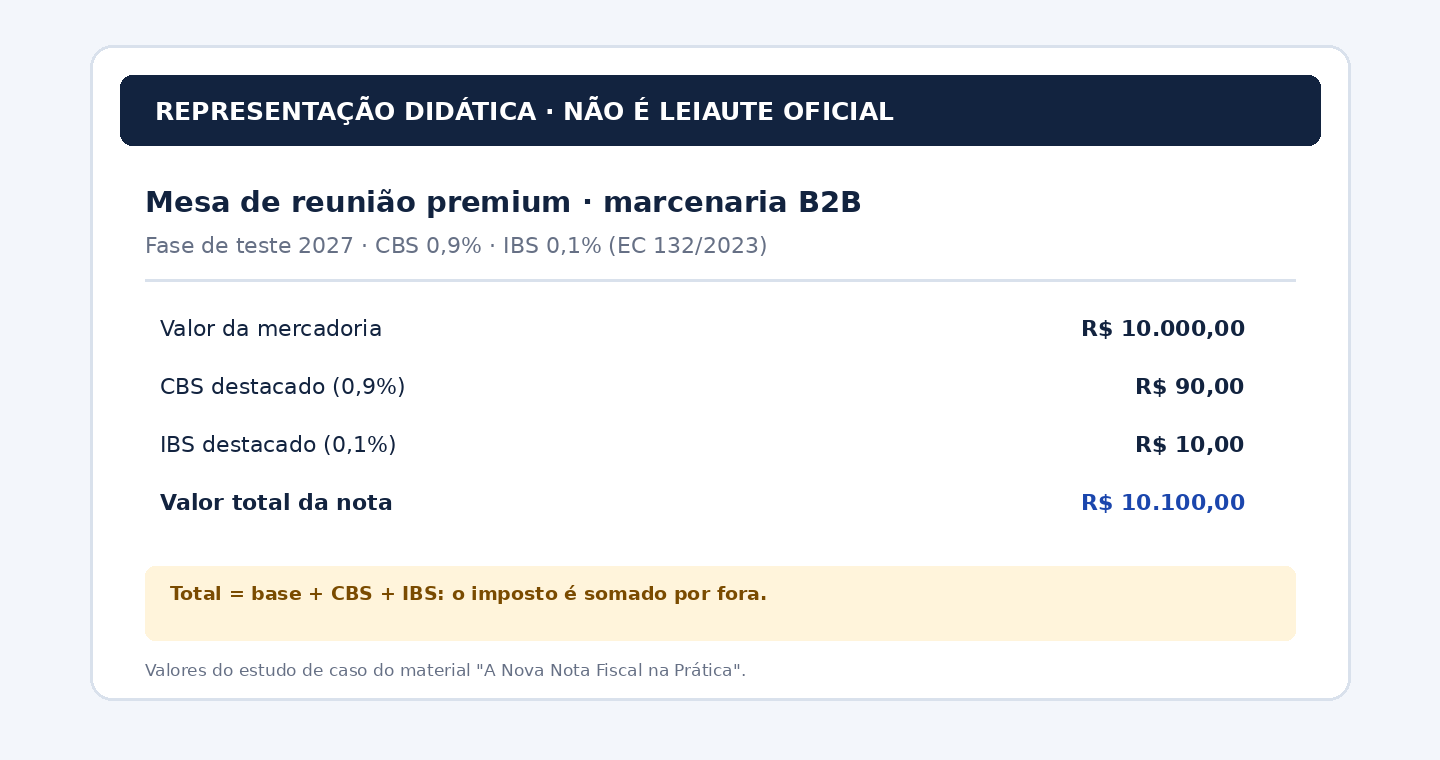
Eu não trato CBS e IBS como imposto embutido no preço. Em 2027, o exemplo que me guia é este: uma mesa de R$ 10.000,00 vira nota de R$ 10.100,00, com R$ 90,00 de CBS e R$ 10,00 de IBS destacados por fora.
Sou Roberto Brandini, desenvolvedor do ERP Posseidom. Refiz este artigo a partir do material de estudo “A Nova Nota Fiscal na Prática”, que ilustra a Emenda Constitucional 132/2023 com um estudo de caso de marcenaria B2B. Os valores do exemplo vêm desse documento. O texto é meu; os números são do material.
TL;DR
- 2027 é o ano-teste da reforma: CBS de 0,9% e IBS de 0,1% no regime regular.
- No exemplo do estudo de caso, uma mesa de R$ 10.000,00 vira nota de R$ 10.100,00: R$ 90,00 de CBS e R$ 10,00 de IBS somados por fora.
- A base do IBS/CBS exclui o ICMS embutido no preço na transição (LC 214/2025, art. 12, § 2º, V): base = valor do produto − ICMS. ERP desatualizado calcula o imposto a maior.
- Todo CBS e IBS destacado na nota de compra vira crédito: no exemplo, compra destaca R$ 50, venda destaca R$ 100, imposto a pagar R$ 50.
- O imposto aparece em três lugares: tela do emissor, tela do cliente e DANFE impresso.
- Antes de mexer no preço: emissor homologado, equipe treinada e fornecedores mapeados.
- 🤖 Peça a uma IA resumir e discutir este texto: ChatGPT • Claude
~ 8 min de leitura · 1601 palavras
🎧 Ouvir resumo (59) — voz gerada por IA, narração dos pontos principais do post.
O que muda na nota fiscal em 2027
A Emenda Constitucional 132/2023 instituiu a CBS e o IBS. A CBS substitui PIS e Cofins. O IBS substitui ICMS e ISS no consumo, em uma transição gradual programada até 2033. Em 2027, entra a fase de teste, com alíquotas de referência de 0,9% e 0,1%. O material descreve 2027 como o ano em que a reforma passa da teoria para o caixa.
O ponto central é outro: o imposto passa a ser “por fora”. O material resume a regra fundamental assim: “os tributos sobre o consumo não farão mais parte do custo interno do produto. Eles serão somados ao final da nota”.
Hoje, o imposto está por dentro. O preço de venda já embute os tributos. Na venda de uma mesa por R$ 10.000,00, o comprador vê só o total. Segundo o estudo de caso, o imposto embutido é de aproximadamente R$ 3.150,00, mas ele fica invisível para quem compra.
Em 2027, com o modelo “tributo por fora”, a base do exemplo permanece e a parcela do imposto é somada (o detalhe do ICMS nessa base está logo adiante):
| Item | Nota de 2024 (por dentro) | Nota-teste de 2027 (por fora) |
|---|---|---|
| Valor da mercadoria | R$ 10.000,00 | R$ 10.000,00 |
| Imposto embutido | Aprox. R$ 3.150,00, invisível | CBS 0,9% = R$ 90,00 |
| IBS destacado | — | IBS 0,1% = R$ 10,00 |
| Total visível | R$ 10.000,00 | R$ 10.100,00 |
Essas alíquotas de 0,9% e 0,1% são valores de teste, não as alíquotas finais do sistema. No modelo novo, a CBS e o IBS passam a constar de cupons fiscais, NFC-e, NF-e e NFS-e. O destaque é o mesmo em todos os tipos de documento.
O exemplo do estudo de caso: R$ 10.000,00 viram R$ 10.100,00
O material usa uma marcenaria corporativa, indústria e serviço B2B, que vende mobiliário sob medida para outras empresas. O produto do exemplo é uma mesa de reunião premium. A mercadoria custa R$ 10.000,00. Na emissão da nota, o sistema calcula:
- CBS: R$ 10.000,00 × 0,9% = R$ 90,00.
- IBS: R$ 10.000,00 × 0,1% = R$ 10,00.
- Total da nota: R$ 10.000,00 + R$ 90,00 + R$ 10,00 = R$ 10.100,00.
Esse total de R$ 10.100,00 é o valor do orçamento em 2027. Antes de 2027, o orçamento mostrava um só número, com o imposto embutido. Em 2027, o orçamento e a nota mostram a mesma composição: base, CBS, IBS e total. A conta é aritmética simples e legível por qualquer parte da operação.
A base do IBS/CBS não carrega o ICMS
Existe um detalhe que o material não abre e que decide a conta no ERP. O preço de hoje carrega ICMS embutido. Na letra da lei, esse ICMS está fora da base de cálculo do IBS e da CBS: no período transitório de 2026 a 2032, o montante de ICMS (e de ISS) incidente na operação não integra a base (art. 12, § 2º, V, da LC 214/2025).
Tradução para o sistema: base do IBS/CBS = valor do produto − ICMS da operação. O material didático usa o valor cheio da mesa como base para contrapor por dentro e por fora. Na operação real dentro do ERP, o imposto novo entra só depois de retirar o ICMS.
Exemplo numérico só para mostrar a mecânica (não vem do material): se a mesa de R$ 10.000,00 carrega R$ 1.500,00 de ICMS, a base do 1% de CBS/IBS é R$ 8.500,00, e o destaque sai R$ 85,00 (R$ 76,50 de CBS e R$ 8,50 de IBS) — não R$ 100,00.
É aqui que um ERP desatualizado erra em cascata: a nota sai com imposto destacado sobre a base errada, o orçamento chega inflado ao cliente e a apuração diverge da nota. E percentual chumbado no código quebra a cada ajuste de alíquota da transição, até 2033. O cálculo precisa ler a base e a alíquota do ano em um cadastro parametrizado — mais um motivo para o seu ERP estar atualizado antes de 2027.
Como o ERP mostra esse imposto
No emissor, o modelo “tributo por fora” exige segregação. A tela de emissão de NF-e do exemplo mostra:
EMISSÃO DE NF-E
Valor do Produto:                   R$ 10.000,00
CBS Destacado (0,9%):               R$     90,00
IBS Destacado (0,1%):               R$     10,00
Valor Total da Nota:                R$ 10.100,00
No resumo visual do material, os campos de CBS e IBS aparecem com símbolo de cadeado: preenchidos e calculados pelo sistema, não editáveis à mão. O vendedor informa o valor do produto e o emissor preenche o resto. O material define essa tela como “um painel de controle financeiro”. A segregação em campos próprios não é apresentação: o imposto destacado é o que gera crédito para quem compra.

Como o cliente recebe o orçamento e a nota
Na tela do cliente, o material mostra uma proposta comercial #4092 com a mesa de R$ 10.000,00 e uma linha única:
PROPOSTA COMERCIAL #4092
Mesa de Reunião Premium            R$ 10.000,00
Acréscimos Tributários (CBS/IBS)   R$    100,00
[Aprovar Orçamento de R$ 10.100,00]
O material lista dois efeitos dessa transparência. O primeiro é a leitura imediata: o cliente entende o que é o custo do seu trabalho e o que é repasse estatal. O segundo é a friccional menos: “a soma visível e discriminada evita que o cliente ache que a sua empresa aumentou a margem de lucro arbitrariamente em 2027”. A culpa do acréscimo é transferida visualmente para o novo tributo.
A NF autorizada imprime o destaque:
DANFE IMPRESSO
VLR. CBS:                          R$     90,00
VLR. IBS:                          R$     10,00
DADOS ADICIONAIS:
CBS 0,9% / IBS 0,1% - retenção ou
incidência conforme EC 132/2023.
O cupom fiscal também muda. No exemplo do material, o cupom de uma compra de insumos mostra subtotal de R$ 350,00 e um bloco destacado com “CBS/IBS Destacado: R$ 50,00”. O cupom vira uma fonte de crédito, porque o destaque fica à vista de qualquer comprador.
Se está destacado, é crédito
O mecanismo de crédito é a parte que mais muda a gestão financeira. O material usa a imagem de uma bateria: toda nota de entrada com CBS/IBS destacados carrega crédito. O exemplo do material:
- Na compra de insumos, o fornecedor destaca R$ 50,00 de CBS/IBS. A bateria acumula R$ 50,00 de crédito.
- Na venda da mesa, você destaca R$ 100,00 de CBS/IBS na nota do cliente.
- No encontro de contas: R$ 100,00 devidos − R$ 50,00 de crédito = R$ 50,00 de imposto efetivamente pago.
O conceito-chave do material: todo CBS e IBS destacado na nota de compra formal transforma-se diretamente em um “vale-desconto” para abater o imposto devido na venda. A regra de leitura que eu levaria para a equipe: se está destacado numericamente na nota de compra oficial, é crédito. A nota do fornecedor é o vale-desconto.
Essa regra vale para quem está no regime regular. Emissor que recolhe CBS e IBS pelo Simples Nacional não usa o mesmo mecanismo; seu tratamento é definido pela partilha do regime. Confirme o caso com o contador antes de assumir crédito.
Crédito não é desconto no preço
Este ponto mantenho do artigo anterior, porque continua verdadeiro. O crédito pertence à apuração de quem compra. Ele não é abatimento comercial no orçamento e não é dinheiro devolvido na venda.
Na visão do cliente, o orçamento mostra o total de R$ 10.100,00 com as linhas de imposto. Para o financeiro, o crédito de entrada é lançado na apuração. São dois relógios diferentes: o comercial comunica o repasse; a contabilidade apura o crédito.
A apropriação continua dependendo da operação, do documento fiscal e das regras vigentes. Nenhum ERP deve apresentar crédito na tela de orçamento como se fosse cashback.
Checklist antes de ajustar o preço no seu ERP
O material fecha com uma lista de preparação. Adaptei-a para quem emite NF-e no dia a dia:
- Revise o ERP e o emissor. O sistema precisa suportar o imposto “por fora” com campos segregados e retirar o ICMS da base do IBS/CBS na transição (produto − ICMS). Confirme com o provedor se o leiaute homologado cobre as regras de 2027.
- Treine a equipe de vendas. O cliente verá a linha de acréscimos no orçamento. A mensagem é transparência de repasse, não aumento de margem.
- Mapeie os fornecedores. Fornecedor que não emite nota com CBS/IBS destacados gera perda de crédito. A nota de entrada virou uma parte do fluxo de caixa.
A minha regra completa a lista: teste a mesma operação em três saídas — tela, XML autorizado e impressão — antes de aplicar a regra a todo o catálogo. O destaque precisa aparecer igual nos três.
O material fecha com uma frase que define o problema do jeito que eu vejo: a reforma de 2027 não é apenas uma mudança de alíquota, é uma revolução na interface de como reportamos valor. Prepare o fluxo visual do ERP, da equipe e dos fornecedores para a operação acompanhar naturalmente.
Leitura relacionada
- O sistema cresceu. Mas ninguém recalculou o preço — ajuda a pensar no efeito de mudanças de custo sobre preços e margens.
- O maior problema de um sistema legado não é a linguagem — mostra por que regras de negócio e cadastros precisam ser entendidos antes de automatizar novos cálculos.
- Como a IA pode ajudar na modernização de sistemas legados — complementa a discussão sobre adaptar o ERP a regras que mudam sem gravar percentuais fixos no código.